Il riassunto settimanale del Breitbart Business Digest: Warsh ha aumentato due tassi di interesse
Bentornati al venerdì!
Questa è stata la settimana della Fed. Come praticamente tutti si aspettavano, il Comitato federale per i mercati aperti (FOMC) ha aumentato il tasso sui fondi federali di un quarto di punto percentuale. La Fed ha anche pubblicato il Riepilogo delle proiezioni economiche, dal quale emerge che i funzionari della Fed stanno diventando sempre più fiduciosi riguardo alla crescita economica reale e al mercato del lavoro. I media attendono con ansia una reazione isterica da parte di Trump che non è mai arrivata. Forse al presidente piace davvero la crescita, anche se comporta tassi leggermente più elevati.
Andiamo avanti.
Kevin Warsh ha abbassato i tassi a lungo termine
La Federal Reserve ha aumentato i tassi di interesse questa settimana. O forse no? La Fed ha sicuramente aumentato due tassi di interesse: il tasso dei fondi federali overnight, che costituisce il suo obiettivo, e il tasso di interesse sulle riserve, che essa stabilisce. Ma il rendimento dei titoli del Tesoro a 10 anni, che funge da benchmark per i mutui ipotecari e il debito societario, è rimasto praticamente invariato. Giovedì ha chiuso al 4,9470%, in calo rispetto alla chiusura del venerdì precedente, pari al 4,9750%. Venerdì pomeriggio, mentre preparavamo questa newsletter per voi prima di partire per il nostro ritiro settimanale nei boschi, il rendimento dei titoli del Tesoro a 10 anni era salito appena al 5%, leggermente al di sotto del livello registrato il giorno in cui il FOMC ha annunciato l’aumento.
Il rendimento dei titoli del Tesoro a 30 anni su cui tutti erano stranamente ossessionati una o due settimane fa è sceso dalla chiusura di venerdì scorso al 5,354% al 5,328%. In altre parole, i tassi a lungo termine sono scesi.
«Higher for Longer»
Probabilmente l’aspetto più importante emerso dalla riunione della Fed è stata una parte del Sintesi delle proiezioni economiche (SEP) a cui quasi nessuno presta attenzione. Vale a dire, la stima a più lungo termine della Fed sul tasso dei fed funds. Sappiamo che al presidente della Fed Kevin Warsh non piace molto il SEP e vorrebbe che tutti gli prestassero meno attenzione, ma speriamo che ci perdoni se continuiamo a seguirlo ancora per un po’. Se i funzionari della Fed continueranno a tracciare i punti sul grafico, noi continueremo a guardarli.
La stima del tasso a lungo termine ha registrato un calo piuttosto costante per diversi anni dopo che la Fed ha iniziato a pubblicarla nel 2012. Quello era il periodo della “stagnazione secolare” e dell’“eccesso di risparmio”. I pezzi grossi dell’economia di ogni orientamento, compresi quasi tutti alla Fed, erano convinti che il tasso naturale di interesse, ovvero il tasso compatibile con la piena occupazione e la stabilità dei prezzi, fosse in calo. Partito dal 4,3% nel 2012, è sceso fino al 2,5% nel 2019.
In seguito, si è come bloccato. Questo era interessante. Suggeriva che la Fed ritenesse che il tasso sui fondi federali dovesse essere solo mezzo punto al di sopra dell’obiettivo di inflazione. Inoltre, se si osservavano le loro previsioni sulla crescita del PIL, queste erano di circa 70 punti base al di sopra del tasso di crescita dell’economia. Questo non è cambiato né durante la pandemia né nel successivo periodo di forte inflazione, il che potrebbe spiegare in parte la lentezza della Fed nel reagire all’inflazione altissima dell’era Biden. Non ritenevano che i tassi bassi potessero causare molta inflazione perché, a loro avviso, i tassi non erano poi così bassi anche quando erano vicini allo zero.
La stima del tasso a più lungo termine è salita al 3% nel 2024 ed è poi rimasta a quel livello fino a quest’estate. È salita al 3,1% a marzo e al 3,2% nell’ultima riunione
Allo stesso tempo, la previsione mediana per il tasso di disoccupazione per quest’anno e per i prossimi due anni è stata rivista al ribasso, mentre la crescita è stata rivista al rialzo. L’inflazione PCE core è stata rivista al rialzo di 0,1 punti percentuali per il 2026, è rimasta invariata per il 2027 ed è aumentata di 0,1 punti percentuali nel 2028. La stima dell’inflazione a più lungo termine è rimasta ovviamente invariata al 2,0%. Ciò significa che la Fed ritiene ora che il tasso dei fed funds debba essere superiore di 1,2 punti percentuali rispetto all’obiettivo di inflazione. Si tratta di più del doppio rispetto a quanto previsto dal 2019 al 2024. Questo riflette le previsioni di un rafforzamento dell’economia reale e di un aumento dei tassi reali. La previsione di inflazione misurata dall’indice PCE non è significativamente più alta.
Più crescita, meno disoccupazione
Il SEP ha inoltre evidenziato che i funzionari della Fed prevedono ora una maggiore crescita economica e un calo della disoccupazione.
Quando la Fed ha iniziato a includere la previsione mediana per la crescita del PIL nell’estate del 2015, la tendenza a lungo termine era fissata al 2%. Nel settembre dell’anno successivo, l’ha ridotta all’1,8%. E tale valore è rimasto più o meno invariato fino a marzo di quest’anno, circa nove anni e mezzo dopo, quando è salito al 2,0%. Potrebbe sembrare un cambiamento minimo, ma se lo si calcola su base composta nell’arco di un decennio, si parla di una differenza sostanziale nelle dimensioni dell’economia statunitense.
Ciò è tanto più importante in quanto i funzionari della Fed sanno che i cambiamenti nella nostra politica sull’immigrazione e il pensionamento dei baby boomer comporteranno che la crescita della forza lavoro sarà probabilmente bassa o addirittura negativa nei prossimi anni. Molti economisti hanno criticato le restrizioni all’immigrazione del presidente Trump sostenendo che avrebbero ridotto la crescita economica. Al contrario, i funzionari della Fed ora prevedono una crescita maggiore. Ciò significa che ritengono che la crescita deriverà da un miglioramento della produttività. Significa anche che il quadro della crescita pro capite è persino migliore di quanto non fosse quando i funzionari della Fed presumevano probabilmente una crescita demografica trainata dall’immigrazione.
Anche le proiezioni a breve termine sono migliorate. A giugno, la Fed prevedeva una crescita reale del 2,2% quest’anno e del 2,3% l’anno prossimo. Ora prevedono una crescita economica del 2,3% quest’anno e del 2,4% l’anno prossimo. Anche nel 2028 e nel 2029, prevedono che l’economia crescerà al di sopra della stima a lungo termine del 2%. Non ci sorprenderebbe se quella stima a più lungo termine ricominciasse a salire.
Infine, nessun funzionario della Fed nel SEP intravede rischi al ribasso per le proprie proiezioni di crescita. L’unico rischio registrato per le proiezioni di crescita è quello al rialzo. È la prima volta in assoluto che ciò accade.
Warsh infrange la curva di Phillips
L’analisi dell’economia fornita da Warsh durante la conferenza stampa ha chiarito senza ombra di dubbio che egli non considera gli investimenti delle imprese, le spese in conto capitale, il boom dell’intelligenza artificiale o la bassa disoccupazione come fattori inflazionistici. La discussione sull’inflazione è stata separata da quella sulla crescita. Questo è un segnale estremamente importante del fatto che egli non crede nella curva di Phillips, la teoria secondo cui una crescita eccessiva o un’occupazione troppo elevata causano l’aumento dei prezzi.
E non si tratta solo di Warsh. La proiezione mediana dell’inflazione per il prossimo anno mostra un forte calo, con un solo ulteriore aumento dei tassi, nessun aumento del tasso di disoccupazione e una crescita in accelerazione. La crescita non inflazionistica è tornata, baby.
Trump si rifiuta di seguire il copione dei media liberali
Il presidente Trump vuole che i tassi di interesse siano più bassi. Quindi, quando è diventato evidente che la Fed avrebbe probabilmente aumentato il tasso sui fondi federali, i media tradizionali hanno iniziato a pregustare quello che pensavano sarebbe stato un inevitabile attacco da parte del presidente al presidente della Fed da lui appena nominato.
Era una trappola. Se Trump avesse seguito il copione e avesse attaccato Warsh per aver acconsentito all’aumento, i media lo avrebbero dipinto come qualcuno che non aveva capito chi stava nominando come presidente. E il presidente sarebbe stato accusato ancora una volta di mettere a repentaglio l’indipendenza della Fed, la stabilità dei prezzi e le leggi di gravità e termodinamica per aver detto qualcosa di cattivo sul presidente della Fed.
Fortunatamente, Trump non ha abboccato all’esca. Al contrario, ha espresso fiducia in Warsh. Se aveste ascoltato attentamente, avreste quasi potuto sentire i singhiozzi della stampa finanziaria, costretta a riscrivere i propri articoli che descrivevano uno scontro tra Trump e Warsh.
Storia economica di Breitbart: il mercato azionario è al collasso
Il 18 settembre 1873, la Jay Cooke & Company chiuse i battenti. La società di Wall Street che aveva contribuito a finanziare la vittoria dell’Unione nella Guerra Civile aveva esaurito le proprie risorse per finanziare la Northern Pacific Railway.
Cooke aveva prosperato vendendo titoli di Stato agli americani. Le obbligazioni ferroviarie si rivelarono più difficili da vendere. La costruzione richiedeva ingenti somme di denaro molto prima che i binari potessero trasportare passeggeri, e la società di Cooke si era fortemente impegnata nel progetto. Le difficoltà finanziarie in Europa spinsero gli investitori a vendere titoli americani, rendendo difficile il finanziamento delle ferrovie.
Il fallimento di Cooke seminò il panico tra investitori, creditori e depositanti in tutto il sistema bancario. Se il finanziere dell’Unione avesse potuto fallire, le promesse degli altri banchieri offrivano ben poco conforto. Gli investitori si liberarono dei titoli, i depositanti chiesero contanti e le banche faticarono a far fronte ai prelievi.
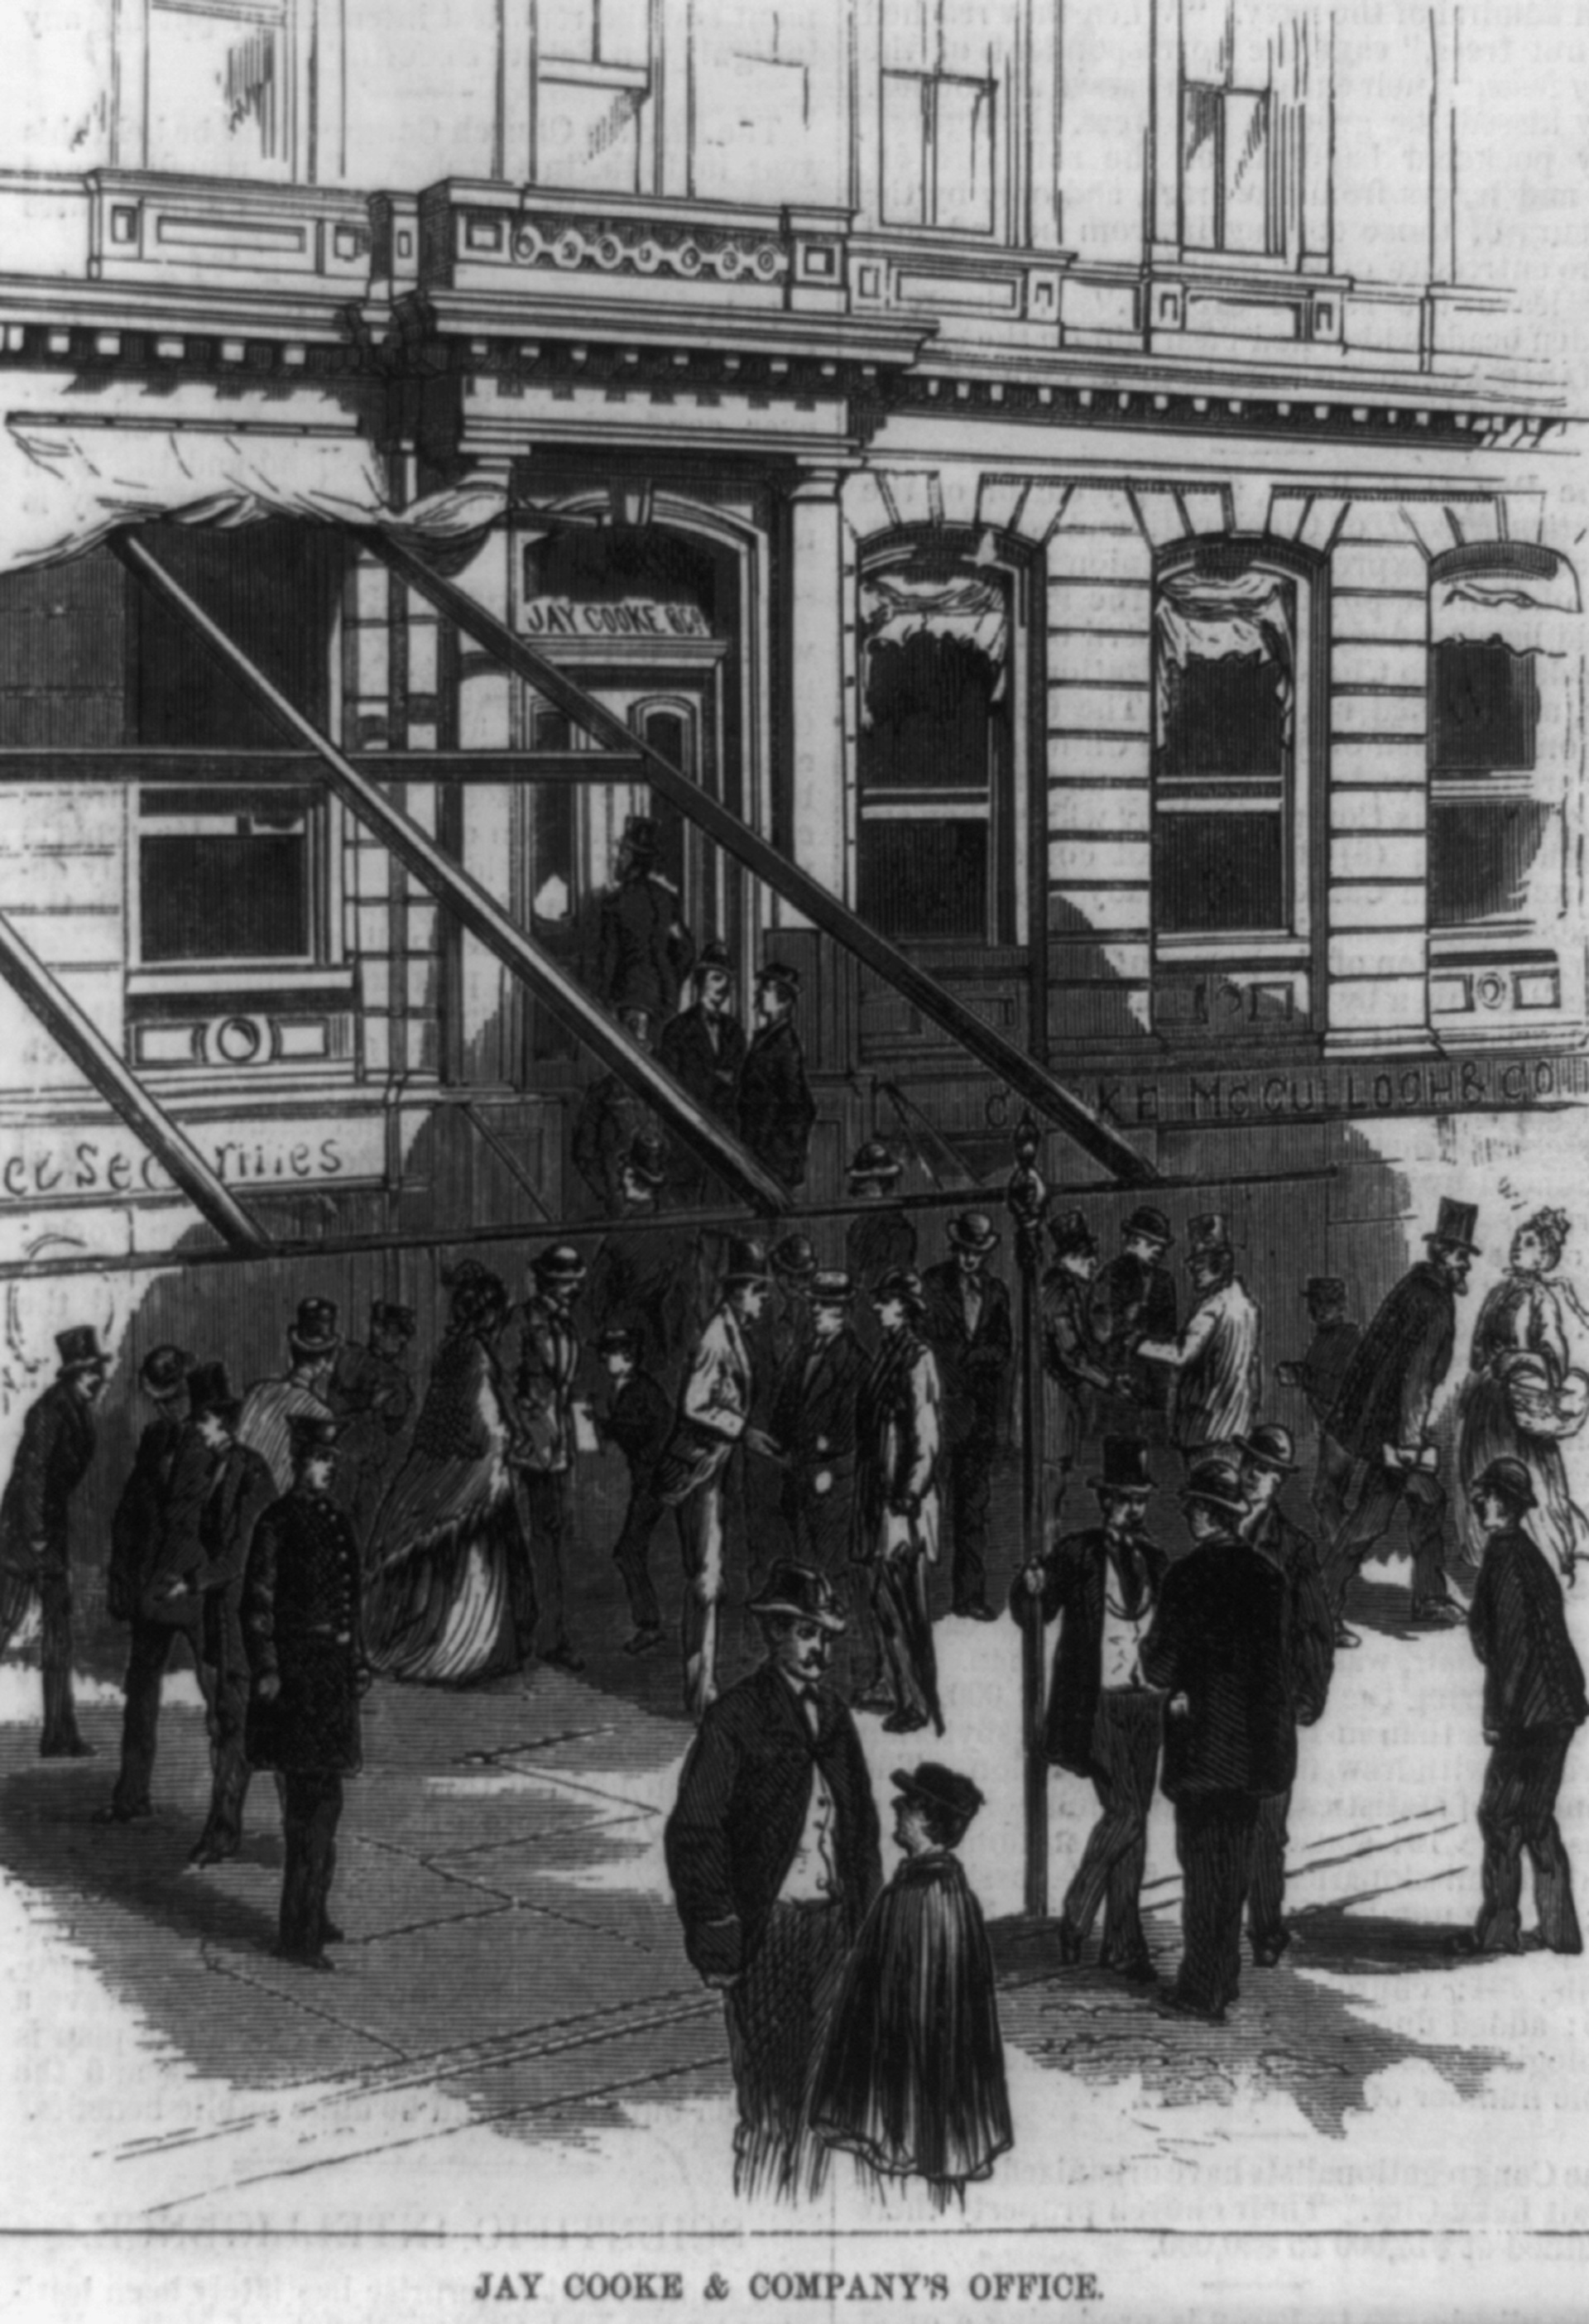
Un’illustrazione di giornale raffigura la scena a Wall Street fuori dall’ufficio della Jay Cooke & Company durante il panico del 1873. (Universal History Archive/Universal Images Group via Getty Images)
Il 20 settembre la Borsa di New York chiuse i battenti. Le contrattazioni rimasero sospese per dieci giorni. Il panico si diffuse in tutto il Paese e almeno 100 banche fallirono.
Persino la sospensione di dieci giorni non bastò a placare il panico. I danni continuarono anche dopo la ripresa delle contrattazioni. I fallimenti delle ferrovie si moltiplicarono, le aziende chiusero i battenti e i lavoratori persero il posto di lavoro. Nel giro di due anni, 18.000 aziende erano fallite. Il boom ferroviario aveva portato alla costruzione di 35.000 miglia di binari tra il 1866 e il 1873. La depressione che ne derivò durò più a lungo dell’emergenza bancaria immediata e continuò ad affliggere il Paese per tutto il resto della presidenza di Grant.