The Weekly Wrap: cosa abbiamo imparato su Jerome Powell, il presidente politico della Fed
Bentornati a venerdì. Questo è il Conclusione settimanale del Breitbart Business Digest.
Questa settimana i rendimenti obbligazionari sono scesi, scatenando avvertimenti sussurrati sull’imminente calamità da parte delle stesse persone che ci avevano messo in guardia dalla calamità dell’aumento dei tassi obbligazionari. I prezzi del petrolio sono saliti fino a raggiungere i livelli più alti dall’inizio della guerra con l’Iran. Il mercato ha deciso di sapere esattamente cosa faranno il presidente della Fed Kevin Warsh e il resto del Federal Open Market Committee la prossima settimana. E un professore di economia centrista e liberale di Harvard ha imparato qualcosa di importante sulle tariffe a Bangkok.
Andiamo!
I Bond Vigilantes sono andati in vacanza
Sembra che solo ieri la stampa finanziaria fosse ossessionata da questa idea l’aumento dei rendimenti obbligazionari ha causato problemi per l’economia statunitense. Ma, in realtà, è successo circa due settimane fa. Ora è il calo dei rendimenti obbligazionari a causare problemi.
Il 7 ottobre, il rendimento dei titoli del Tesoro USA a 10 anni ha raggiunto il 5,36%, il livello più alto dall’aprile 2002. Ci sono stati avvertimenti terribili che gli investitori obbligazionari si stavano opponendo ai rischi di inflazione e di deficit, anche se quasi tutto l’aumento sembrava essere dovuto all’aumento dei rendimenti reali. Questo è, i rendimenti obbligazionari sono aumentati perché l’economia è in forte espansione e i rendimenti attesi su altri investimenti erano in aumento. Con l’inflazione ancora elevata e il mercato del lavoro che registra licenziamenti ai minimi storici, ciò suggerisce che la politica della Fed sarà probabilmente più aggressiva. Ma la prima regola del giornalismo finanziario nell’era di Trump è che tutto indica una rovina imminente, quindi l’aumento dei rendimenti è stato costantemente presentato come una cattiva notizia.
Poi, giovedì, i rendimenti dei titoli del Tesoro a 10 anni sono scesi di circa 19 punti base intraday, il più grande calo giornaliero dal crollo della Silicon Valley Bank. “Il rendimento dei titoli del Tesoro a 10 anni subisce il più grande calo in un giorno degli ultimi 3 anni,“ ha dichiarato uno storico giornalismo finanziario. Prendilo? Quando i rendimenti obbligazionari erano in aumento, questo era un grosso problema. E ora che stanno cadendo, è un grosso problema. Il funzionamento della Prima Regola del Giornalismo Finanziario è una cosa meravigliosa da vedere.
Ciò che realmente è accaduto è che gli investitori hanno iniziato a temere che alcuni dei limiti esterni del complesso degli investimenti nell’intelligenza artificiale potessero essere stati eccessivamente estesi. L’idea che forse L’entusiasmo per l’intelligenza artificiale è diventato una bolla finanziaria ha scosso le azioni e il mercato obbligazionario, in particolare le obbligazioni con rating spazzatura che sostengono alcune società tecnologiche adiacenti all’intelligenza artificiale ad alto indebitamento. Ben Inker e John Pease del gestore patrimoniale GMO, ad esempio, sostenuto che la domanda di capitale fresco per sostenere gli investimenti nell’intelligenza artificiale potrebbe superare l’offerta. Quindi c’è stata una certa fuga verso la sicurezza e un certo raffreddamento delle aspettative sui rendimenti.
Ma i rendimenti a 10 anni sono ancora vicini al 5%. difficilmente un segno che i vigilantes obbligazionari vedano una flessione all’orizzonte.
Petrolio costoso scorre dal Golfo Persico
“Le esportazioni di petrolio del Golfo Persico hanno superato i livelli prebellici, poiché un sistema di navigazione improvvisato sotto la protezione degli Stati Uniti sta aiutando le petroliere a spostare il petrolio attraverso una delle più feroci ondate di attacchi iraniani nello Stretto di Hormuz”, Giornale di Wall Street riportato
La matematica è piuttosto semplice. Spedizioni dalla zona del Golfo Persico ha registrato una media di oltre 24 milioni di barili al giorno nella settimana fino al 18 ottobre, un valore superiore ai 23,3 milioni di livelli normali prima della guerra con l’Iran. Il traffico nello Stretto di Hormuz è ancora in calo, pari solo all’82% circa dei livelli prebellici. Ma gli oleodotti in Arabia Saudita e negli Emirati Arabi Uniti hanno colmato il rallentamento. IL Diario hanno riferito, sulla base delle stime di un localizzatore navale Kpler, che il 40% del greggio non iraniano spedito fuori dal Golfo ha aggirato lo stretto. Prima della guerra era intorno al 17%.
La brutta notizia è questa i prezzi del petrolio non sono scesi. Venerdì, i futures del greggio Brent erano quotati a 117 dollari al barile, vicino ai massimi toccati quando lo Stretto è stato chiuso in primavera. Parte del problema è che mentre il petrolio sta uscendo dal Golfo, il suo trasporto è diventato molto più costoso a causa dei rischi per la sicurezza derivanti dagli attacchi di iraniani, Houthi e chiunque altro possa nutrire rancore nei confronti degli Stati Uniti (una parte non così piccola della popolazione della regione).
Dobbiamo parlare di Kevin
Si supponeva che la fine delle indicazioni prospettiche avrebbe creato una crisi di incertezza nei mercati finanziari. Invece lo ha fatto creato una crisi di certezza. Il mercato dei futures sui fondi federali sta attualmente scontando una probabilità del 90% che la Fed mantenga i tassi invariati alla riunione della prossima settimana e una probabilità del 78% di un rialzo a dicembre.
Forse non è in realtà un crisima è motivo di preoccupazione. Il presidente della Fed Kevin Warsh vuole che il mercato osservi i dati e non si concentri troppo sui discorsi della Fed. Ma il mercato non collabora a questo. Invece, si sta comportando come se la politica della Fed fosse ancora più prevedibile che mai e meno legata ai dati economici del solito.
Forse, se si vuole che il mercato presti meno attenzione a ciò che dicono i portavoce della Fed, non è sufficiente che lo dica il presidente della Fed. Potrebbe dover dimostrare al mercato che interpretare i discorsi della Fed è l’approccio sbagliato. E il modo più efficace per farlo sarebbe un aumento a sorpresa la prossima settimana.
Vuoi essere ricco? Avere più figli
Michael Konczal del Progetto di Sicurezza Economica ho guardato i recenti dati della Fed e ha scoperto che quasi la metà delle famiglie con redditi in l’1% più ricco ha tre o più figli. Scendendo leggermente nella scala del reddito, solo il 40% ha almeno tre figli.
Quindi i figli ti rendono ricco? Potrebbe non essere così implausibile come sembra. Avere più figli crea certamente un incentivo a guadagnare redditi più alti. Probabilmente è più probabile che alcune delle caratteristiche che portano a redditi elevati portino anche a una maggiore fertilità all’interno delle famiglie.
Le scoperte di Konczal minano questo cliché la ricchezza porta a una minore fertilitàqualcosa che le persone sostengono da anni come un modo per spiegare il calo della fertilità nelle economie ricche. Ma non essere troppo felice, signor capitalista. Lascia aperta la possibilità che una maggiore disuguaglianza tra i redditi più alti e tutti gli altri deprima la fertilità.
I liberali, ovviamente, leggeranno le conclusioni di Konczal come motivo in più per sostenere le cose che già sostengono. Se le famiglie più povere avessero più asili nido disponibili o una rete di sicurezza finanziaria ancora più comoda, forse avrebbero figli come fanno i ricchi. Ma le famiglie benestanti hanno meno probabilità di ricorrere agli asili nido o al sostegno del governo, quindi questo semplicemente non ne consegue. Il tentativo di duplicare i risultati delle famiglie benestanti attraverso programmi di welfare progressisti ha una lunga storia di fallimenti.
Il mondo ha finalmente accettato i dazi
Il grande panico tariffario del secondo mandato di Trump è finalmente finito? Sì, sono rapporti L’economista di Harvard Jason Furman dall’incontro del Fondo Monetario Internazionale e della Banca Mondiale a Bangkok.

Come Jerome Powell politicizzò la Fed
Jerome Powell ha tenuto in modo significativo più incontri con legislatori e altre figure politiche di Janet Yellen o Bernanke, secondo uno studio dei calendari pubblici delle recenti presidenze della Fed’ di Thomas Drechsel della Johns Hopkins e Dali Tsakadze dell’Università del Maryland. Il loro documento di lavoro, pubblicato da NBER, spiega che ciò “riflette una crescente necessità per la Fed di impegnarsi con gli attori politici”.
Bene, questo è un modo per spiegare l’impegno politico di Powell. Ma non il più probabile. Bernanke è stato presidente durante la crisi finanziaria e notoriamente faceva parte del “comitato per salvare il mondo”. Yellen è stata presidente durante alcuni dei giorni più bui della stagnazione secolare e dell’era del QE. Entrambi avevano un ampio “bisogno… di impegnarsi con attori politici”. Ne avevano bisogno collaborare con le autorità fiscali per anni in un modo di cui Powell ha avuto bisogno solo per un anno quando è scoppiata la pandemia.
Ciò che è più probabile è che a Powell piacesse semplicemente parlare con i politici. Si è trattato di un impegno scelto, non di qualcosa reso necessario dai tempi che cambiano. Powell, in altre parole, politicizzò la Fed a un livello mai raggiunto dai suoi predecessori. E poi ha avuto il coraggio di accusare il presidente Trump di aver tentato di farlo quando Trump lo ha criticato.
Anche questo potrebbe spiegare perché Powell è ancora nella Fed come governatore. Gli piace così tanto essere un giocatore di Washington che non rinuncerà prima del necessario. Immaginiamo, però, che possa dimettersi dopo le elezioni di metà mandato, quando conoscerà la composizione del Senato che confermerà il suo successore. Questo è proprio quello che ti aspetteresti da qualcuno politico come Powell.
Storia aziendale di Breitbart
L’ovvio anniversario da celebrare questa settimana è Giovedì nero, 24 ottobre 1929. Sai, il giorno in cui il mercato azionario crollò. Col senno di poi, quasi tutti vedono questo come l’inizio della Grande Depressione.
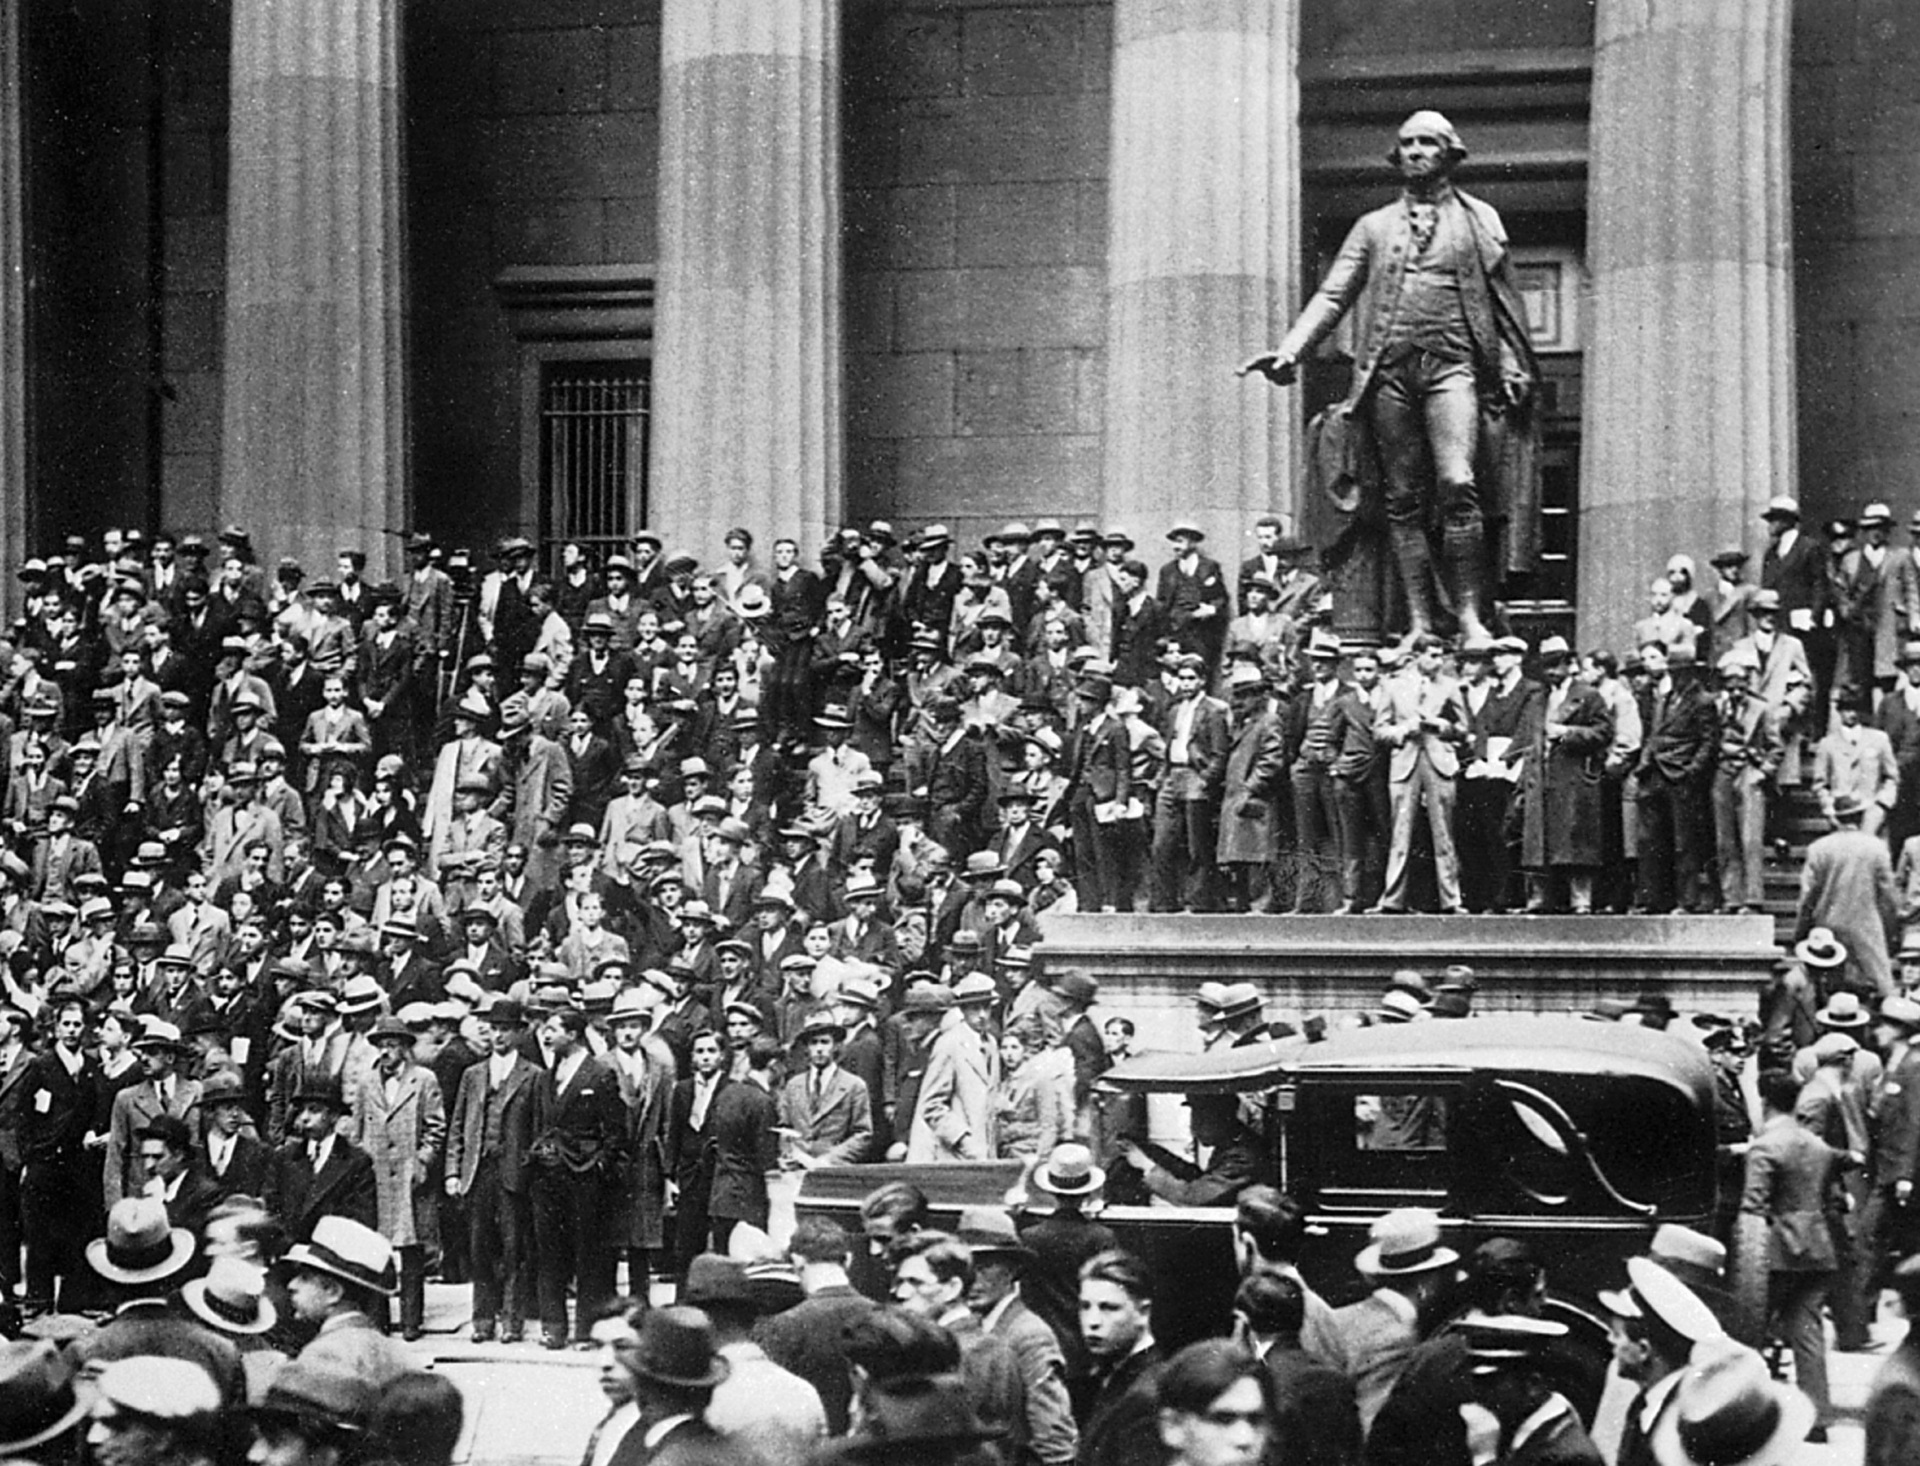
Dopo la notizia del crollo di Wall Street, una folla di speculatori, preoccupati per il crollo dei loro titoli finanziari, si riunì davanti alla Borsa di New York il “Giovedì Nero”, il 24 ottobre 1929, a New York City. (Keystone-Francia/Gamma-Keystone tramite Getty Images)
Ma potrebbe essere più istruttivo ricordare che non era così che tutti la vedevano in quel momento. Ecco cosa Il presidente Herbert Hoover disse il 25 ottobre 1929:
“L’attività fondamentale del paese, cioè la produzione e la distribuzione delle merci, si trova su una base solida e prospera. La prova migliore è che, sebbene la produzione e il consumo siano a livelli elevati, i prezzi medi delle merci nel loro insieme non sono aumentati e non ci sono stati aumenti apprezzabili nelle scorte di manufatti. Inoltre, c’è stata una tendenza dei salari ad aumentare, la produzione per lavoratore in molte industrie mostra nuovamente un aumento, tutto ciò indica una condizione sana.
“I settori dell’edilizia e dei materiali da costruzione sono stati in una certa misura colpiti dagli alti tassi di interesse indotti dalla speculazione azionaria e si è verificato qualche calo stagionale in uno o due altri settori, ma questi movimenti sono di carattere secondario se considerati nel complesso della situazione”.
A quanto pare, il calo che si sarebbe verificato si è verificato in più di uno o due altri settori e non è stato di carattere secondario o particolarmente stagionale.